Mengapa Bisnis Bisa “Untung”, tetapi Tetap Kehabisan Cash?
Krisis arus kas akibat keterlambatan pembayaran piutang masih menjadi tantangan bagi pelaku usaha di seluruh dunia. Salah satu faktor yang turut memengaruhi kondisi ini adalah operasional bisnis yang belum berjalan secara optimal. Lantas, bagaimana pendekatan operasional yang lebih efektif dapat membantu UMKM menjaga arus kas tetap sehat dan stabil secara berkelanjutan?
Pada era ekonomi dewasa ini, bayangkan sebuah situasi di mana bisnis Anda mencatatkan penjualan yang terus melesat. Di atas kertas, laporan menunjukkan angka hijau, pesanan terus ada, dan proyek terselesaikan tepat waktu.
Namun, ketika tiba waktunya membayar sewa kantor, gaji tim, hingga invoice pemasok, saldo di rekening perusahaan justru kondisinya kritis.
“Kalau bisnis ini untung, kenapa rasanya selalu pas-pasan?”
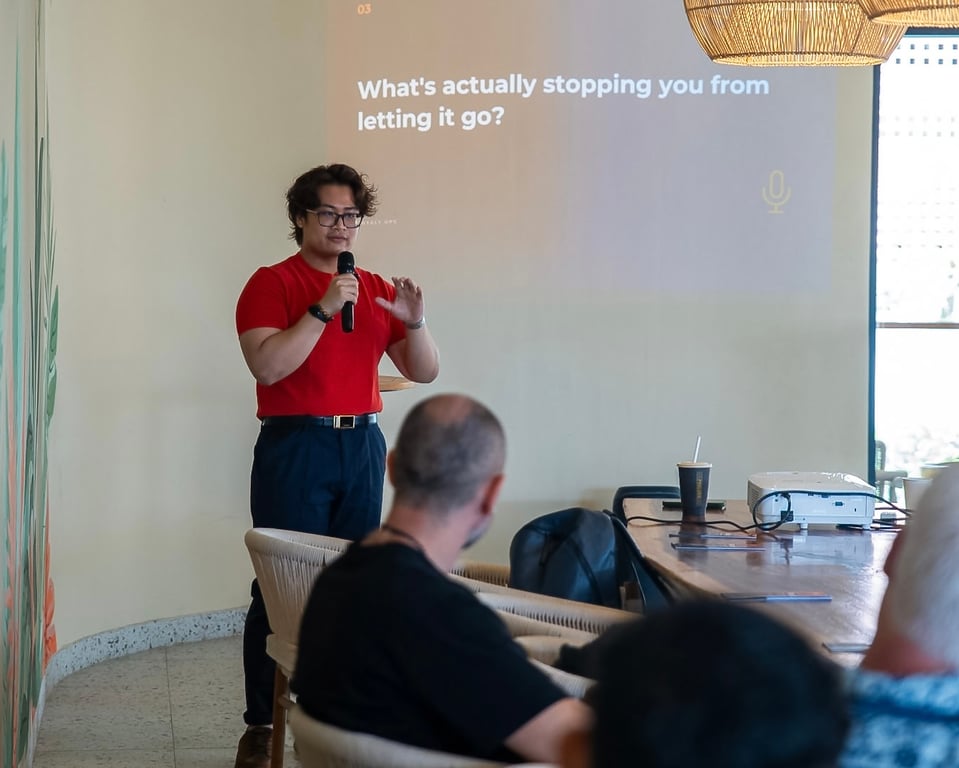
Pertanyaan tersebut menjadi pemantik diskusi kecil bertajuk “Making Money vs. Having Money” yang digelar di Kuala Lumpur pada 23 September 2026 lalu. Fenomena ini bukan sekadar teori, melainkan pola sistematis yang dialami hampir semua pemilik usaha yang menerapkan sistem pembayaran tempo (credit terms)—mulai dari skala mikro hingga menengah di berbagai sektor industri.
Pola Sistematis di Balik Lemahnya Arus Kas
Dalam operasional harian, jurang antara “pendapatan tercatat” (accural revenue) dan “uang tunai riil” (cash in) biasanya terbentuk melalui siklus berulang yang tampak wajar:
1. Pekerjaan Tuntas: Barang dikirim atau jasa diselesaikan dengan baik.
2. Faktur Terbit: Penjualan diakui secara akuntansi sebagai pendapatan (revenue).
3. Masa Penundaan: Pelanggan membutuhkan waktu berpekan-pekan hingga berbulan-bulan untuk mencairkan pembayaran.
4. Kewajiban Tetap Berjalan: Beban operasional seperti gaji, sewa, dan kewajiban vendor tetap memiliki tanggal jatuh tempo yang tidak bisa ditawar.
Ketika dua variabel tersebut dibiarkan berjarak terlalu lama, bisnis yang terlihat sehat secara performa penjualan tetap dapat mengalami krisis likuiditas mendadak.
Melihat Kesenjangan dari Kacamata Data Regional
Perasaan “selalu pas-pasan” di kalangan pemilik bisnis memiliki angka yang cukup mengkhawatirkan jika dibedah di tingkat regional:
Malaysia: Menurut data Experian Malaysia (State of Credit 2025) dan Malaysian Micro Business Association (Mamba), rata-rata keterlambatan pembayaran bagi UMKM mencapai 64 hari. Sektor mikro bahkan harus menunggu hingga 120 hari untuk pekerjaan yang telah selesai. Di sektor transportasi dan logistik, UMKM menunggu rata-rata 26 hari lebih lama dibandingkan korporasi besar.
Indonesia: Riset B2B Payment Practices Trends 2026 dari Atradius Collections menunjukkan bahwa 9 dari 10 perusahaan B2B di Indonesia mengalami keterlambatan pembayaran, di mana rata-rata sepertiga (33%) dari total piutang usaha berstatus menunggak (overdue). Keterlambatan ini dipicu oleh tekanan likuiditas pelanggan, di mana bisnis menengah (mid-sized firms) menjadi kelompok yang paling rentan. Sejalan dengan itu, data Credit Bureau Indonesia (CBI) mencatat bahwa 6 dari 10 UKM di Indonesia mengalami masalah keterlambatan pembayaran, dan sebagian besar enggan melakukan penagihan secara tegas karena mengedepankan hubungan baik (relasi) dengan klien.
Amerika Serikat & Inggris: Studi U.S. Bank (via SCORE) mengungkapkan 82% kegagalan bisnis dipicu oleh masalah manajemen arus kas. Sementara itu, Federation of Small Businesses di Inggris mencatat sekitar 50.000 bisnis tutup setiap tahun akibat keterlambatan pembayaran piutang.
Biaya Tersembunyi: Ketika Pemilik Usaha Menjadi “Mesin Penagih”
Di luar angka-angka tersebut, ada dampak operasional yang kerap luput dari pencatatan yaitu beban mental dan waktu.
Pada mayoritas UMKM, pemilik usaha adalah satu-satunya pihak yang memegang rekam jejak riwayat piutang—siapa yang menunggak, kapan tanggal jatuh temponya, hingga kapan harus di-follow up kembali. Hal ini menyita fokus strategis yang seharusnya dapat dialokasikan untuk pengembangan produk atau ekspansi pasar.
Mengapa Aplikasi Belum Tentu Menjawab Masalah Ini?
Solusi konvensional yang kerap ditawarkan adalah adopsi teknologi: sistem pengingat otomatis, dashboard keuangan yang rapi, atau fitur penagihan dalam satu klik. Namun, tingkat adopsi perangkat lunak ini sering membentur tembok kepercayaan.
Dalam salah satu riset pasar, seorang pemilik usaha catering yang mengelola sekitar 200 faktur secara manual menolak menggunakan aplikasi penagihan otomatis.
Alasannya sederhana: menyerahkan data pelanggan dan arus uang ke alat yang belum sepenuhnya dipercaya terasa jauh lebih berisiko dibanding menjalankan cara manual yang sudah ia pahami.
Temuan ini sejalan dengan whitepaper Xero bertajuk “E-Invoicing Readiness Among SMEs in Malaysia” (2025), yang mengungkapkan bahwa 47% UMKM menganggap keamanan dan privasi data sebagai hambatan utama adopsi software keuangan baru. Penghalang utamanya bukan keterbatasan teknologi, melainkan isu kepercayaan (trust) dan kurva pembelajaran (learning curve).
“Banyak pemilik usaha sebenarnya tidak membutuhkan dashboard atau software baru yang rumit untuk dipelajari. Yang mereka butuhkan adalah kepastian bahwa proses penagihan piutang dieksekusi secara konsisten setiap hari tanpa merusak hubungan baik dengan pelanggan,” ucap Adha Gozali, Founder Dayaly Ops dalam event Making Money vs Having Money di Kuala Lumpur akhir September kemarin
Solusi Eksekusi Operasional: Framework SENT → PAID
Alih-alih memaksa pemilik usaha berpindah ke aplikasi atau sistem baru yang rumit, diskusi di Kuala Lumpur menyoroti pentingnya pendekatan yang menggabungkan konsistensi proses manusia dengan disiplin operasional.
Startup operations-as-a-service asal Indonesia, Dayaly Ops, merumuskan kerangka kerja operasional penagihan bertajuk SENT → PAID:
SENT (Tahap Persiapan & Penagihan):
Scan: Meninjau secara menyeluruh daftar faktur dan struktur usianya.
Evaluate: Mengurutkan prioritas berdasarkan nilai piutang, usia faktur, serta probabilitas tertagih.
Nudge: Menjalankan eksekusi penagihan secara profesional dan multi-kanal (WhatsApp, email, hingga telepon).
Track: Mencatat secara sistematis setiap respons dan janji pembayaran pelanggan.
PAID (Tahap Resolusi & Penyelesaian):
Pursue, Agree, Invoice Check, Document: Mengawal proses hingga dana masuk secara penuh langsung ke rekening pemilik bisnis tanpa melalui pihak ketiga.
Pendekatan Layanan Dayaly Collect
Melalui kerangka kerja ini, Dayaly Ops menghadirkan layanan bertajuk Dayaly Collect. Berbeda dari perangkat lunak pasif, Dayaly Collect bertindak sebagai perpanjangan tim operasional (extended team) bagi pemilik usaha.
Prosesnya dirancang untuk meminimalkan beban adaptasi:
Pemilik usaha cukup memberikan daftar faktur tertunda beserta kontak pelanggan. Tim Dayaly Ops menjalankan eksekusi penagihan multi-kanal secara profesional. Dana pembayaran masuk langsung ke rekening pemilik usaha, menjaga keamanan dan kendali penuh atas arus kas. Seluruh rekam jejak penagihan disinkronkan kembali ke sistem pembukuan yang sudah digunakan bisnis tanpa perlu migrasi software.
Forum di Kuala Lumpur ini merupakan kelanjutan dari inisiatif regional Dayaly Ops. Sebelumnya, Dayaly Ops juga menggelar diskusi terbuka di Uluwatu, Bali dan Singapura, yang menghadirkan para pelaku bisnis internasional untuk membedah tantangan operasional harian—mulai dari beban administrasi, koordinasi lintas zona waktu, hingga strategi pendelegasian pekerjaan secara efektif.
Artikel ini juga tayang di vritimes